Кредит под залог доли в квартире взять можно, и согласия остальных собственников закон для этого не требует. Но крупные банки берут доли в залог неохотно, а сумма получается меньше, чем кажется: долю оценивают дешевле её «арифметической» части в цене квартиры.
Ниже — что говорит закон, где реально дают такие кредиты, сколько можно получить на примере доли 1/3 и чем рискуете вы и ваши сособственники.
Коротко
- Собственник вправе отдать свою долю в залог по своему усмотрению, без согласия других владельцев (ГК РФ, ст. 246).
- Договор ипотеки доли нужно заверять у нотариуса, если кредитор не банк (КонсультантПлюс).
- Банки чаще соглашаются, если в залог идёт вся квартира с согласия всех собственников; одну долю охотнее берут частные кредиторы.
- Из доли 1/3 в квартире за 9 млн ₽ в нашем примере получается кредит примерно 1,3–1,4 млн ₽, а не 3 млн.
- Долю ребёнка заложить можно только с разрешения органов опеки.
Можно ли взять кредит под залог доли в квартире
Да. Гражданский кодекс прямо разрешает участнику долевой собственности продать, подарить или отдать в залог свою долю по своему усмотрению (ст. 246 ГК РФ). Согласие других собственников для залога не нужно, хотя при продаже доли за плату у них есть преимущественное право покупки.
Важна форма сделки. Договор ипотеки доли в общей собственности по общему правилу заверяет нотариус. Исключения — когда залогодержатель кредитная организация и когда все собственники закладывают свои доли одной сделкой (КонсультантПлюс, Гарант). То есть с банком нотариус обычно не нужен, а с частным кредитором — обязателен.
Есть одно жёсткое ограничение: если доля принадлежит несовершеннолетнему, её залог возможен только с предварительного разрешения органов опеки и попечительства. На практике опека почти никогда не разрешает рисковать жильём ребёнка ради кредита.
Где дают кредит под залог доли
Крупные банки рассматривают долю в основном в двух случаях: когда в залог по одной сделке идёт вся квартира, а все собственники становятся созаёмщиками или залогодателями, и когда доля фактически выделена — например, это отдельная комната с собственным кадастровым номером. В подборке Bankiros «кредиты под залог доли» преобладают общие залоговые продукты банков, а условие о доле в карточках не указано (Bankiros, 22.10.2026). Поэтому уточнять приходится в каждом банке отдельно.
Одну долю без участия остальных владельцев охотнее берут частные кредиторы и брокеры. Рекламные ставки у них бывают «от 2–6%», но полная стоимость кредита в тех же карточках доходит до 29–37% годовых.
| Что закладываете | Кто кредитует | Ставка | Что нужно |
|---|---|---|---|
| Вся квартира, все собственники согласны | Крупные банки | от 16–20% | Согласие и подписи всех владельцев |
| Выделенная доля (комната) | Часть банков | от 17–20% | Отдельный кадастровый номер |
| Только ваша доля | В основном частные кредиторы | ПСК до 29–37% | Нотариус, если кредитор не банк |
Источники: Bankiros — кредиты под залог доли, Сравни.ру; данные на 22.10.2026. Условия о долях банки указывают в индивидуальном порядке.
Если согласия сособственников добиться можно, это почти всегда выгоднее: кредит под залог квартиры целиком дешевле и даёт большую сумму.
Сколько денег дадут под долю
Банк или кредитор считает не «вашу треть цены квартиры», а рыночную стоимость самой доли. Доля в квартире, где живут другие люди, продаётся хуже и дешевле, поэтому оценщики обычно применяют к ней скидку. От полученной оценки дают только часть — как правило, не больше 50–60%.
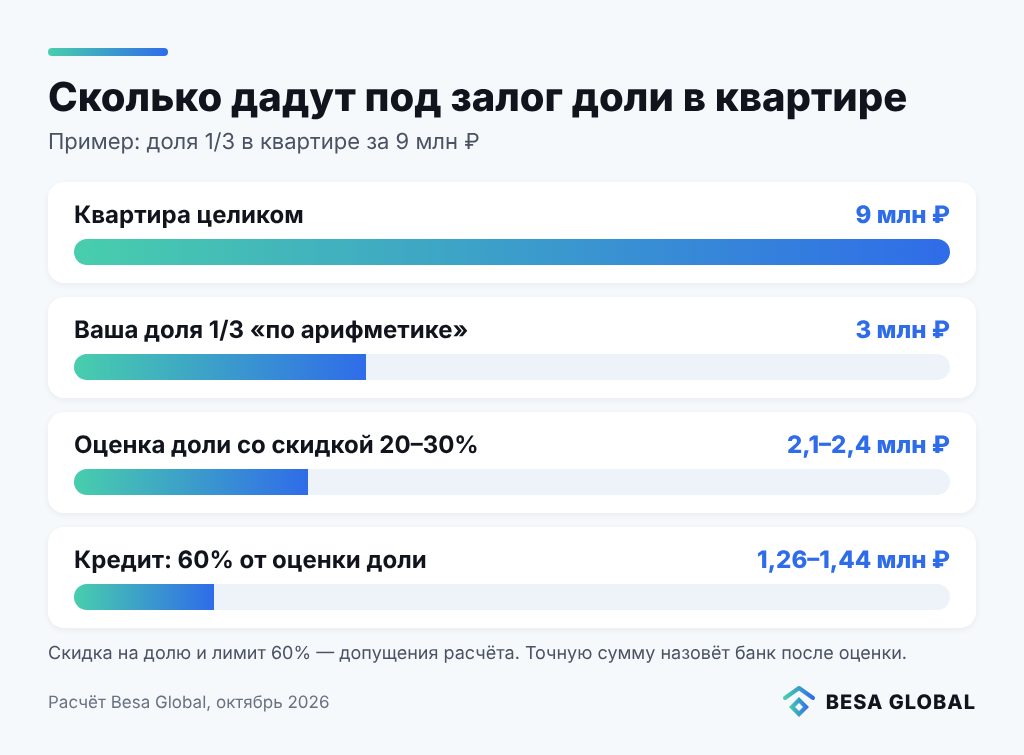
Расчёт Besa Global: доля 1/3 в квартире за 9 млн ₽
Данные на октябрь 2026 года
Квартира стоит 9 млн ₽, вам принадлежит 1/3. Сколько можно получить и во что обойдётся кредит на 5 лет.
| Шаг | Сумма |
|---|---|
| Цена квартиры | 9 млн ₽ |
| Доля 1/3 «по арифметике» | 3 млн ₽ |
| Оценка доли со скидкой 20–30% | 2,1–2,4 млн ₽ |
| Кредит: 60% от оценки | 1,26–1,44 млн ₽ |
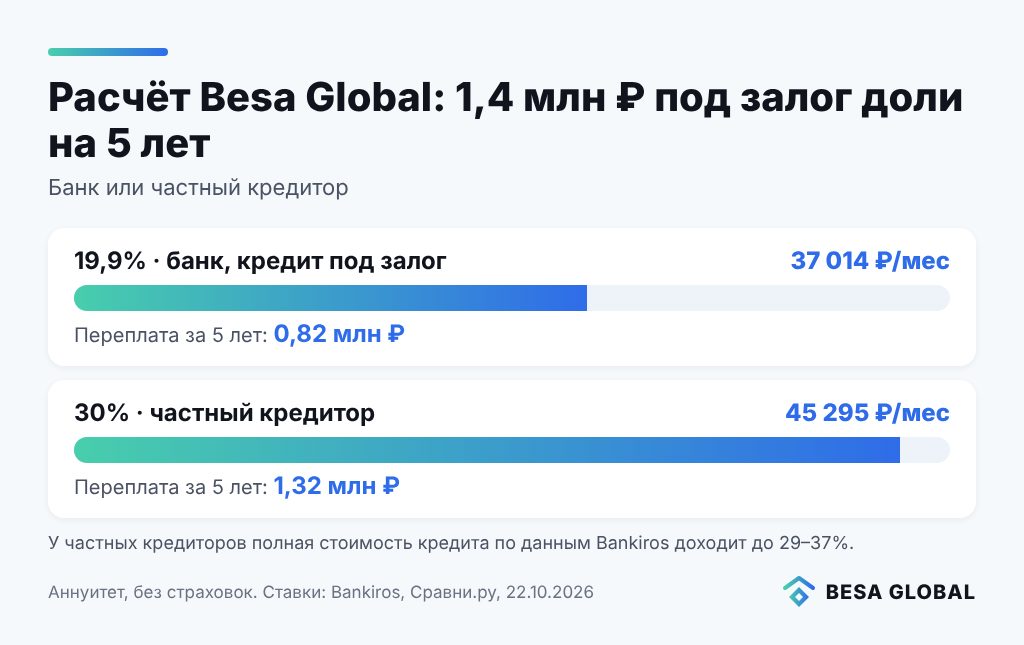
| Кредитор | Ставка | Платёж в месяц | Переплата за 5 лет |
|---|---|---|---|
| Банк, кредит под залог | 19,9% | 37 014 ₽ | 0,82 млн ₽ |
| Частный кредитор | 30% | 45 295 ₽ | 1,32 млн ₽ |
Из «трёх миллионов» в доле на руки реально приходит около 1,4 млн ₽. А разница между банком и частным кредитором на такой сумме — 8 300 ₽ в месяц и полмиллиона за срок.
Как мы считали: кредит 1,4 млн ₽, аннуитет на 60 месяцев, платёж = S × i / (1 — (1 + i)-60), i — годовая ставка / 12. Скидка на долю 20–30% и лимит 60% — наши допущения для примера; фактические цифры определяет оценка. Ставка 19,9% — минимальная у Совкомбанка по кредиту под залог недвижимости, 30% — в диапазоне полной стоимости кредита частных кредиторов. Страхование не учтено.
Источники: Bankiros, Сравни.ру. Расчёт ориентировочный и зависит от ваших условий.
Читайте также: кредит под залог квартиры: условия банков · кредит под залог ипотечной квартиры · законы о недвижимости 2026
Что будет, если не платить
Кредитор через суд обратит взыскание на заложенную долю и продаст её с торгов. Покупателем может стать посторонний человек, и тогда в квартире у ваших родственников появится совладелец, с которым придётся делить жильё. Цена на торгах, как правило, ниже рыночной, а продажа доли и без того идёт со скидкой — поэтому денег от продажи может не хватить даже на погашение долга.
Какие документы нужны
- паспорт и подтверждение дохода;
- выписка из ЕГРН, где видна ваша доля, и документ-основание права (договор, свидетельство о наследстве, решение суда);
- отчёт об оценке доли;
- нотариальное согласие супруга, если доля приобретена в браке;
- разрешение опеки, если среди собственников есть несовершеннолетние и затрагиваются их доли;
- если в залог идёт вся квартира — документы и подписи всех собственников.
Как оформить: пошагово
- Узнайте у сособственников, готовы ли они заложить квартиру целиком: это откроет дорогу к банкам и более низкой ставке.
- Закажите оценку и спросите оценщика, какую стоимость он поставит именно доле.
- Подайте заявки в несколько банков и уточните, принимают ли они долю в вашей ситуации.
- Если банки отказали, сравнивайте частных кредиторов только по полной стоимости кредита и проверьте их по реестрам Банка России.
- Подпишите договор (у нотариуса, если кредитор не банк), зарегистрируйте залог в Росреестре и только потом получите деньги.
Чего не пишут в рекламе
- Кредит «под долю за 1 день без справок» почти всегда выдаёт не банк, а частный кредитор, и полная стоимость такого займа в разы выше рекламной ставки.
- Доля в квартире стоит дешевле своей части в цене квартиры, поэтому сумма кредита оказывается заметно меньше ожиданий.
- Если вы перестанете платить, пострадаете не только вы: у ваших сособственников может появиться чужой совладелец.
- С 2019 года микрофинансовым организациям запрещено выдавать гражданам займы под залог жилья, поэтому «МФО под долю» — повод насторожиться.
Частые вопросы
Нет. По статье 246 Гражданского кодекса собственник вправе заложить свою долю по своему усмотрению. Но банки часто сами просят согласия или участия остальных владельцев, иначе не одобряют кредит.
Договор ипотеки доли нужно нотариально заверить. Исключения — когда кредитор банк и когда все собственники закладывают свои доли одной сделкой.
Обычно до 50–60% от оценки самой доли, а доля оценивается дешевле своей части в цене квартиры. В нашем примере доля 1/3 в квартире за 9 млн ₽ даёт около 1,3–1,4 млн ₽.
Только с предварительного разрешения органов опеки и попечительства. Опека обычно отказывает, если залог ухудшает жилищные условия ребёнка.
Почти всегда всю квартиру с согласия всех собственников: банков, готовых на такой залог, больше, ставка ниже, а сумма выше. Залог одной доли — вариант на крайний случай.
Вывод
Закон не мешает заложить долю, но рынок к ней недружелюбен: банков мало, сумма небольшая, а у частных кредиторов цена денег в полтора-два раза выше банковской. Если есть возможность договориться с остальными собственниками и заложить квартиру целиком, это почти всегда лучший путь.
Подумайте и о тех, кто живёт в квартире вместе с вами: при просрочке рискуете не только вы, но и они. Если нужна сумма до 1–1,5 млн ₽, сравните залог доли с обычным потребительским кредитом — переплата может оказаться сопоставимой, а жильё останется вне риска. Общие условия банков — в статье кредит под залог квартиры в 2026 году.
Материал носит информационный характер и не является финансовой или юридической консультацией. Условия кредиторов меняются — проверяйте их перед заявкой. Данные проверены 22 октября 2026 года.
Источники
- Гражданский кодекс РФ, ст. 246 — распоряжение имуществом в долевой собственности
- Федеральный закон № 102-ФЗ «Об ипотеке (залоге недвижимости)»
- КонсультантПлюс — ипотека общей собственности, нотариальная форма
- Гарант — нотариальное удостоверение сделок с недвижимостью
- Bankiros — кредиты под залог доли в квартире, 22.10.2026
- Сравни.ру — кредиты под залог недвижимости, 22.10.2026
- РБК Недвижимость — запрет МФО выдавать займы под залог жилья