- Что такое кредит под залог квартиры и чем он отличается от ипотеки
- Почему ставка ниже, чем у потребительского кредита
- Какие банки дают кредит под залог квартиры в 2026 году
- Почему ставка в рекламе и в договоре разная
- Сколько придётся переплатить: расчёт
- Можно ли взять кредит под залог квартиры: требования к заёмщику и жилью
- С плохой кредитной историей
- Какие документы нужны
- Как проходит оформление
- Риски кредита под залог квартиры
- Когда брать не стоит
- Частые вопросы
- Вывод
- Источники
Кредит под залог квартиры в 2026 году крупные банки выдают в среднем от 16–20% годовых: в Сбербанке ставка начинается с 16,2%, а сумма не может превышать 60% оценки квартиры. Это дешевле обычного потребительского кредита, но в обмен вы рискуете жильём, если перестанете платить.
Ниже — условия банков на октябрь 2026 года, сколько вы переплатите за 10 лет, какие документы понадобятся и в каких случаях такой кредит брать не стоит.
Коротко
- Ключевая ставка ЦБ — 14% с 27 июля 2026 года, следующее решение — 23 октября (ППТ.ру).
- Минимальные ставки банков: Сбербанк от 16,2%, Т-Банк от 17,9%, Совкомбанк от 19,9%; у Альфа-Банка агрегаторы показывают от 12,9% до 14%.
- Банк даёт обычно 60–70% оценочной стоимости квартиры, сумму до 20–30 млн ₽, срок до 15–30 лет.
- Кредит 4 млн ₽ на 10 лет под 16,2% — платёж около 67 500 ₽ в месяц и переплата 4,1 млн ₽.
- Если не платить, банк может забрать даже единственное жильё: на заложенную квартиру защита не распространяется.
Что такое кредит под залог квартиры и чем он отличается от ипотеки
Это кредит наличными на любые цели, который банк выдаёт, если вы оформляете свою квартиру в залог. Квартира остаётся вашей, вы в ней живёте, но продать или подарить её без разрешения кредитора нельзя, пока долг не погашен. В Росреестре на неё регистрируют обременение — ипотеку в силу договора.
Главное отличие от обычной ипотеки — в цели. Ипотеку дают на покупку жилья, и купленная квартира становится залогом. Здесь же у вас уже есть квартира, а деньги можно потратить на ремонт, бизнес, обучение, покупку машины или погашение других долгов. Банки называют такой продукт нецелевым кредитом под залог недвижимости.
Почему ставка ниже, чем у потребительского кредита
Обеспечение снижает риск банка: если заёмщик перестанет платить, банк вернёт деньги через продажу квартиры. Поэтому ставки по таким кредитам ниже, чем по беззалоговым. Для сравнения: лучшие предложения по обычным потребительским кредитам на Сравни.ру после сентябрьского заседания ЦБ держались в диапазоне 23–30,9% (Сравни.ру, 14.10.2026). Кроме того, под залог дают больше денег и на более долгий срок.
Какие банки дают кредит под залог квартиры в 2026 году
Условия меняются часто, поэтому мы сравнили данные двух агрегаторов на 22 октября 2026 года. В таблице — минимальная ставка: её получают зарплатные клиенты со страховкой жизни и хорошей кредитной историей. Реальная ставка обычно выше на 1–5 пунктов.
| Банк | Ставка от | Сумма до | Срок до | От оценки квартиры |
|---|---|---|---|---|
| Сбербанк | 16,2% | 20 млн ₽ | 30 лет | до 60% |
| Альфа-Банк | 12,9–14% | 15–30 млн ₽ | 10–15 лет | до 60% |
| Т-Банк | 17,9% | 30 млн ₽ | 15 лет | не указан |
| Совкомбанк | 19,9% | 30 млн ₽ | 15 лет | до 70% |
Источники: Сравни.ру, Bankiros, Bankiros — Сбербанк, Myfin — Сбербанк, РБК Деньги — Альфа-Банк; данные на 22.10.2026. По Альфа-Банку агрегаторы расходятся, поэтому указан диапазон.
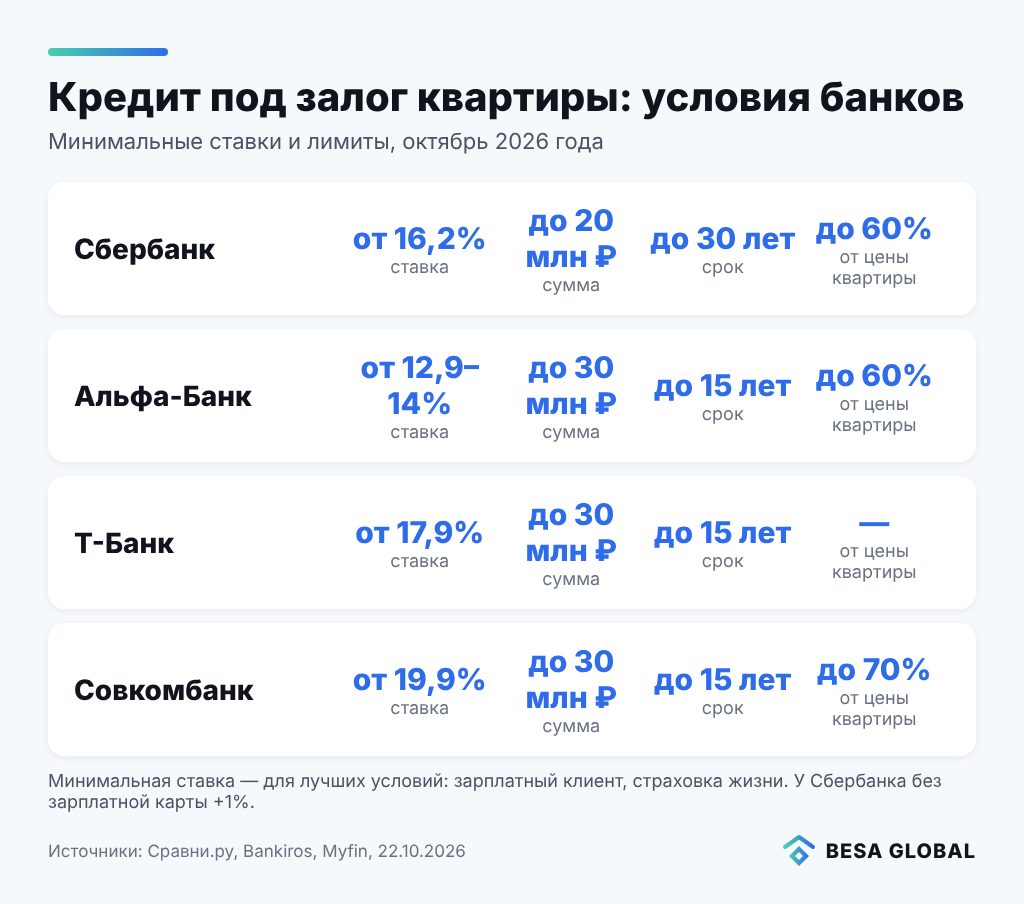
У Сбербанка надбавка +1% для тех, кто не получает зарплату на карту банка, а сумма кредита ограничена меньшей из двух величин: 60% оценки или 20 млн ₽. Решение банк обещает принять за три дня, возраст заёмщика — от 21 до 75 лет (Bankiros). У Совкомбанка полная стоимость кредита по данным обоих агрегаторов — 20,16–20,32%, то есть почти без разброса.
Почему ставка в рекламе и в договоре разная
В рекламе всегда стоит минимальная ставка. Её снижают зарплатная карта, страхование жизни, подтверждённый доход и хорошая кредитная история. Ориентируйтесь на полную стоимость кредита (ПСК): банк обязан указать её в правом верхнем углу первой страницы договора, и в ней уже учтены страховки и комиссии.
Сколько придётся переплатить: расчёт
Расчёт Besa Global: 4 млн ₽ под залог квартиры на 10 лет
Данные на октябрь 2026 года
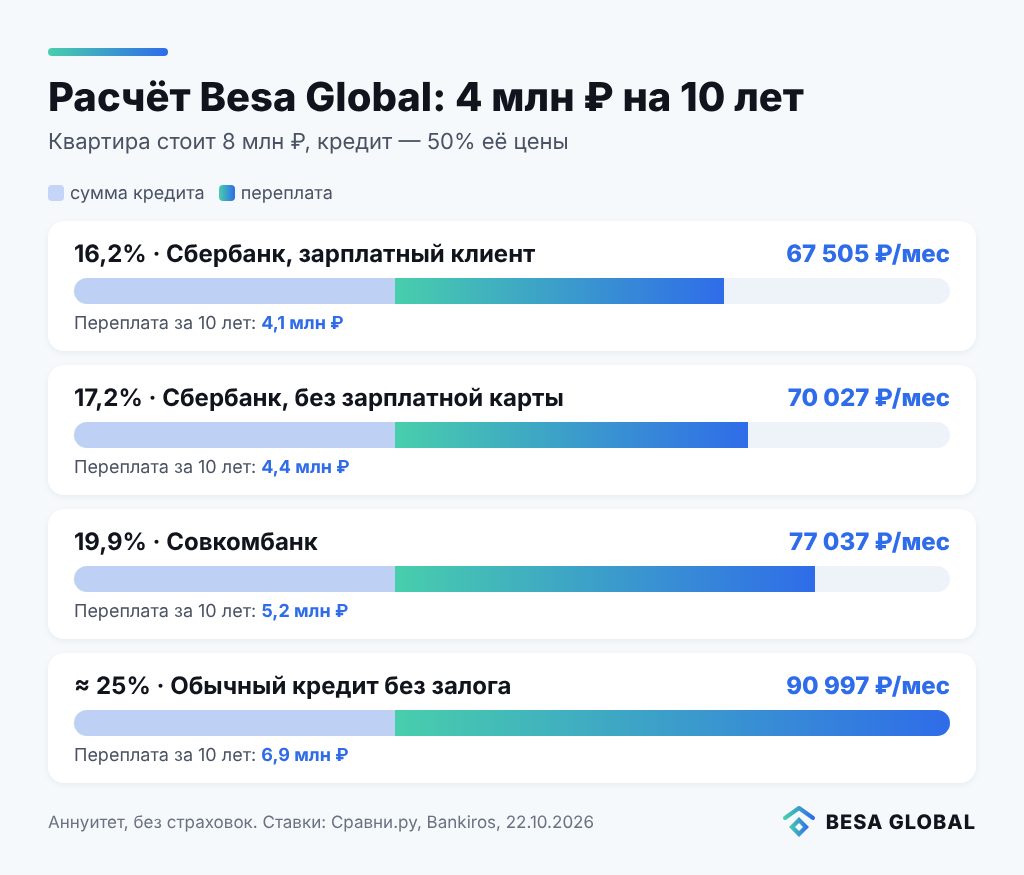
Квартира стоит 8 млн ₽, вы берёте 4 млн ₽ — половину её цены, это проходит в любом банке из таблицы. Платёж аннуитетный, срок 10 лет.
| Сценарий | Ставка | Платёж в месяц | Переплата за 10 лет |
|---|---|---|---|
| Лучшие условия Сбербанка | 16,2% | 67 505 ₽ | 4,1 млн ₽ |
| Сбербанк без зарплатной карты | 17,2% | 70 027 ₽ | 4,4 млн ₽ |
| Ставка как у Совкомбанка | 19,9% | 77 037 ₽ | 5,2 млн ₽ |
| Для сравнения: кредит без залога | ≈ 25% | 90 997 ₽ | 6,9 млн ₽ |
Разница между лучшим и худшим вариантом из таблицы — почти 9 500 ₽ в месяц и 1,1 млн ₽ за весь срок. Беззалоговый кредит на таких условиях обычно не дают совсем: его сроки и суммы меньше, а строка в таблице показывает цену денег без залога.
Как мы считали: аннуитетная формула, платёж = S × i / (1 — (1 + i)-120), где S — 4 млн ₽, i — годовая ставка / 12. Страхование и оценка не учтены. Ставки — минимальные из рекламы банков по данным агрегаторов на 22.10.2026; ставка 25% — середина диапазона лучших потребкредитов.
Источники: Сравни.ру, Bankiros. Расчёт ориентировочный и зависит от ваших условий.
Ещё один вывод из расчёта: срок сильно влияет на переплату. Если тот же кредит взять на 5 лет под 16,2%, платёж вырастет до 97 700 ₽, зато переплата упадёт более чем вдвое: 1,9 млн ₽ вместо 4,1 млн. Берите самый короткий срок, который выдерживает ваш бюджет, и гасите досрочно, когда появляются свободные деньги — банк не вправе за это штрафовать.
Читайте также: вклад или квартира при ставке 14% · рынок недвижимости России в 2026 году · новые законы о недвижимости
Можно ли взять кредит под залог квартиры: требования к заёмщику и жилью
Требования у банков похожи. К заёмщику:
- гражданство России и постоянная регистрация, обычно в регионе присутствия банка;
- возраст от 21 года, на момент погашения — не старше 65–75 лет в зависимости от банка;
- подтверждённый доход: платёж по всем кредитам не должен съедать больше половины заработка;
- кредитная история без текущих просрочек.
К квартире требований больше, и именно из-за них чаще всего отказывают:
- квартира в собственности заёмщика или созаёмщика и без других обременений (арест, залог у другого банка);
- многоквартирный дом не в аварийном состоянии и не под снос, без незаконной перепланировки;
- все собственники согласны на залог; если квартира куплена в браке, нужно нотариальное согласие супруга;
- многие банки не берут квартиры, где прописаны несовершеннолетние, или требуют разрешения опеки.
Нотариальное согласие супруга на залог совместного имущества требует Семейный кодекс (СК РФ, ст. 35). Без него сделку можно оспорить, поэтому банк не выдаст деньги.
С плохой кредитной историей
Квартира в обеспечении повышает шансы, но не гарантирует одобрение. Текущие просрочки — почти всегда отказ. Если просрочки были в прошлом и закрыты, банк может одобрить меньшую сумму или более высокую ставку. Не стоит обращаться к частным займодавцам, которые обещают деньги «всем, без проверок»: с 2019 года микрофинансовым организациям запрещено выдавать гражданам займы под залог жилья (РБК Недвижимость), а частные схемы под залог квартиры — главный источник историй о потерянном жилье.
Какие документы нужны
- паспорт и СНИЛС;
- подтверждение дохода: справка о доходах или выписка с Госуслуг, для зарплатных клиентов банк часто обходится без неё;
- выписка из ЕГРН и документ-основание собственности (договор купли-продажи, дарения, свидетельство о наследстве);
- отчёт об оценке квартиры от аккредитованного банком оценщика — его оплачивает заёмщик;
- нотариальное согласие супруга, если квартира куплена в браке;
- полис страхования квартиры от гибели и повреждения.
Как проходит оформление
- Подаёте заявку и получаете предварительное решение по заёмщику.
- Заказываете оценку и собираете документы на квартиру.
- Банк проверяет квартиру и выносит окончательное решение.
- Подписываете кредитный договор и договор ипотеки, оформляете страховку.
- Банк регистрирует залог в Росреестре и после этого выдаёт деньги.
Обычно на всё уходит несколько недель, и дольше всего — оценка и регистрация залога.
Чего не пишут в рекламе
- Единственное жильё не защищено. Закон запрещает забирать за долги единственную квартиру, но не если она в залоге: на неё можно обратить взыскание (ГПК РФ, ст. 446, закон об ипотеке, ст. 78).
- Ставки «от 2–6%» в выдаче принадлежат не банкам, а брокерам и частным кредитным фондам. Полная стоимость их кредитов доходит до 37% годовых.
- Страхование жизни формально добровольное, но без него ставка вырастает. Сравнивайте ПСК со страховкой и без неё.
- Оценку квартиры для банка оплачиваете вы, а банк считает лимит от оценочной стоимости, которая бывает ниже рыночной.
Риски кредита под залог квартиры
Главный риск очевиден: при долгой просрочке банк через суд продаст квартиру с торгов. Из вырученных денег он заберёт долг, проценты, неустойку и расходы на суд, а остаток вернёт вам. Цена на торгах обычно ниже рыночной, поэтому остаток бывает меньше, чем вы ожидаете.
Остальные риски менее заметны:
- Потеря дохода. Кредит на 10–15 лет переживёт смену работы, болезнь, декрет. Оцените, сможете ли вы платить, если доход упадёт на треть.
- Ограничения на квартиру. Пока обременение не снято, продать, обменять или подарить квартиру можно только с согласия банка.
- Переплата. Даже под 16% за 10 лет вы вернёте банку почти вдвое больше, чем взяли.
Когда брать не стоит
Под залог единственного жилья не стоит брать деньги на потребление (отпуск, машину, свадьбу) и на рискованные проекты: стартап или «гарантированные» инвестиции с доходностью выше вклада. Разумнее использовать такой кредит, чтобы заменить дорогие долги более дешёвым, или на вложения, которые увеличивают стоимость самой квартиры.
Частые вопросы
Только с согласия банка, у которого квартира уже в залоге. На практике это обычно кредит в том же банке или рефинансирование с увеличением суммы, когда старая ипотека гасится из нового кредита.
Обычно 50–70% оценочной стоимости. Сбербанк выдаёт до 60% оценки, но не больше 20 млн ₽, Совкомбанк по данным агрегаторов — до 70%. Итоговую сумму ограничивает и ваш доход.
Да, вы остаётесь собственником, живёте в квартире и платите за неё налоги и коммунальные услуги. Ограничения касаются только сделок: продать, подарить или обменять её можно лишь с согласия банка.
Бывает, если просрочки в прошлом и закрыты: обеспечение снижает риск банка. С текущими просрочками почти всегда откажут. Обещания «одобрим всем» исходят от частных кредиторов, и это повод насторожиться.
Да, полностью или частично, без штрафов: банк не вправе запрещать досрочное погашение потребительского кредита. После полного погашения банк выдаёт документы, и обременение снимают в Росреестре.
Вывод
Кредит под залог квартиры — самый дешёвый способ занять крупную сумму на долгий срок: в октябре 2026 года ставки крупных банков начинаются от 16–20%, а лимит доходит до 60–70% оценки жилья. Но цена ошибки здесь выше, чем у любого другого кредита: при долгой просрочке вы рискуете квартирой, даже если она единственная.
Прежде чем подавать заявку, ответьте себе на один вопрос: на что пойдут деньги и вернут ли они себя? Если вы гасите дорогие долги или вкладываете в саму квартиру, залог может быть оправдан. Если нет — посмотрите, что выгоднее при текущей ставке: вклад или квартира.
Материал носит информационный характер и не является финансовой или юридической консультацией. Условия банков меняются — перед заявкой проверяйте их на сайте банка. Данные проверены 22 октября 2026 года.
Источники
- ППТ.ру — ключевая ставка 14%, решение 11.09.2026
- Сравни.ру — ключевая ставка и кредиты, прогноз на октябрь 2026
- Сравни.ру — кредиты под залог недвижимости, 22.10.2026
- Bankiros — кредиты под залог квартиры
- Bankiros — нецелевой кредит под залог недвижимости Сбербанка
- Myfin — кредит на любые цели под залог недвижимости Сбербанка
- РБК Деньги — кредит под залог недвижимости Альфа-Банка
- РБК Недвижимость — запрет МФО выдавать займы под залог жилья
- Федеральный закон № 102-ФЗ «Об ипотеке (залоге недвижимости)»
- Гражданский процессуальный кодекс РФ, ст. 446
- Семейный кодекс РФ, ст. 35