- Можно ли взять кредит под залог квартиры, которая в ипотеке
- Четыре способа получить деньги, если квартира в ипотеке
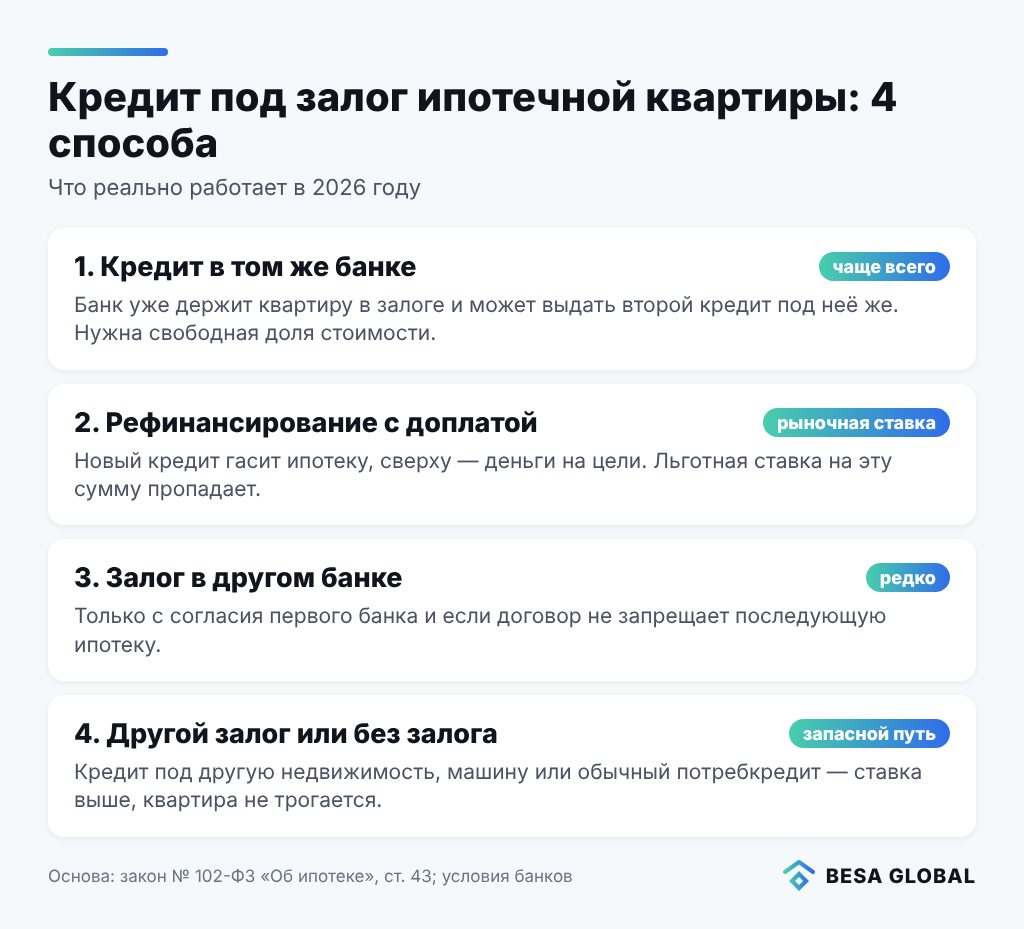
- Второй кредит в том же банке
- Рефинансирование с дополнительной суммой
- Залог в другом банке
- Другой залог или кредит без залога
- Сколько денег можно получить
- Расчёт: что выгоднее, если ипотека льготная
- Если в ипотеке есть материнский капитал
- Как оформить: пошагово
- Частые вопросы
- Вывод
- Источники
Кредит под залог ипотечной квартиры взять можно, но почти всегда только через банк, который уже выдал ипотеку: либо вторым кредитом под ту же квартиру, либо рефинансированием с дополнительной суммой. Другой банк примет такую квартиру в залог лишь с согласия первого, и это редкость.
Ниже — четыре рабочих способа, сколько денег реально можно получить, почему с семейной ипотекой легко потерять ставку 6% и что выбрать, если нужна сумма до 2–3 млн ₽.
Коротко
- Закон разрешает повторный залог (последующую ипотеку), если его не запрещает первый договор (закон об ипотеке, ст. 43).
- Сумма ограничена «свободной» частью стоимости квартиры: при цене 10 млн ₽ и остатке долга 5 млн ₽ можно рассчитывать на 1–3 млн ₽.
- Рыночное рефинансирование ипотеки стоит от 17,5–18,6% годовых (по данным Bankiros).
- Если ипотека льготная, рефинансирование всего долга по рыночной ставке может обойтись в 3–4 раза дороже, чем отдельный кредит на нужную сумму.
- Если в ипотеке использован материнский капитал, квартира обременена ещё и обязательством выделить доли детям.
Можно ли взять кредит под залог квартиры, которая в ипотеке
Можно. Закон об ипотеке допускает последующий залог: одна квартира может обеспечивать несколько кредитов, если это не запрещено предыдущим договором ипотеки (ст. 43 закона № 102-ФЗ). Но у первого банка остаётся преимущество: при продаже квартиры за долги он получает деньги первым, а второй кредитор — только из остатка.
Поэтому сторонние банки почти никогда не выдают кредит под квартиру, которая уже заложена у конкурента. Обычный путь — вернуться в свой банк или рефинансировать ипотеку с увеличением суммы (Re-finance). Прежде всего откройте свой договор ипотеки: там прямо написано, разрешён ли последующий залог и нужно ли согласие банка.
Четыре способа получить деньги, если квартира в ипотеке
Второй кредит в том же банке
Банк уже знает вас и квартиру, оценка и проверка документов частично сделаны. Он может выдать нецелевой кредит под последующий залог той же квартиры или увеличить лимит. Ставка будет рыночной, как у обычного кредита под залог квартиры, но льготная ипотека при этом остаётся нетронутой.
Рефинансирование с дополнительной суммой
Новый банк гасит вашу ипотеку и выдаёт сверху деньги на любые цели, а квартира переходит к нему в залог. Это удобно, если текущая ставка высокая: можно одновременно снизить её и получить сумму. Если же ставка льготная, весь долг обычно переводится на рыночную ставку, и это главная ловушка — подробнее в расчёте ниже.
Залог в другом банке
Теоретически возможен с письменного согласия первого банка, на практике встречается редко: второму кредитору невыгодно стоять в очереди за деньгами от продажи квартиры.
Другой залог или кредит без залога
Если сумма небольшая, иногда проще взять обычный потребительский кредит или кредит под залог другой недвижимости, машины или доли. Ставка выше, но квартира и льготная ипотека остаются как есть.
Сколько денег можно получить
Банк смотрит не на цену квартиры, а на свободную её часть: сколько стоит квартира минус остаток ипотеки, с учётом лимита общего долга. Обычно суммарный долг под залог не должен превышать 60–80% оценки.
| Лимит банка от оценки | Максимальный долг | Минус остаток ипотеки | Можно получить |
|---|---|---|---|
| 60% | 6 млн ₽ | 5 млн ₽ | 1 млн ₽ |
| 70% | 7 млн ₽ | 5 млн ₽ | 2 млн ₽ |
| 80% | 8 млн ₽ | 5 млн ₽ | 3 млн ₽ |
Пример: квартира оценена в 10 млн ₽, остаток ипотеки 5 млн ₽. Лимиты 60–70% встречаются у кредитов под залог квартиры (Сбербанк — до 60%, Совкомбанк — до 70%, по данным Сравни.ру и Bankiros на 22.10.2026).
Кроме залога, сумму ограничивает доход. Платёж по ипотеке и новому кредиту вместе не должен съедать больше половины заработка, иначе банк откажет даже при большой свободной доле.
Расчёт: что выгоднее, если ипотека льготная
Расчёт Besa Global: 2 млн ₽ при семейной ипотеке под 6%
Данные на октябрь 2026 года
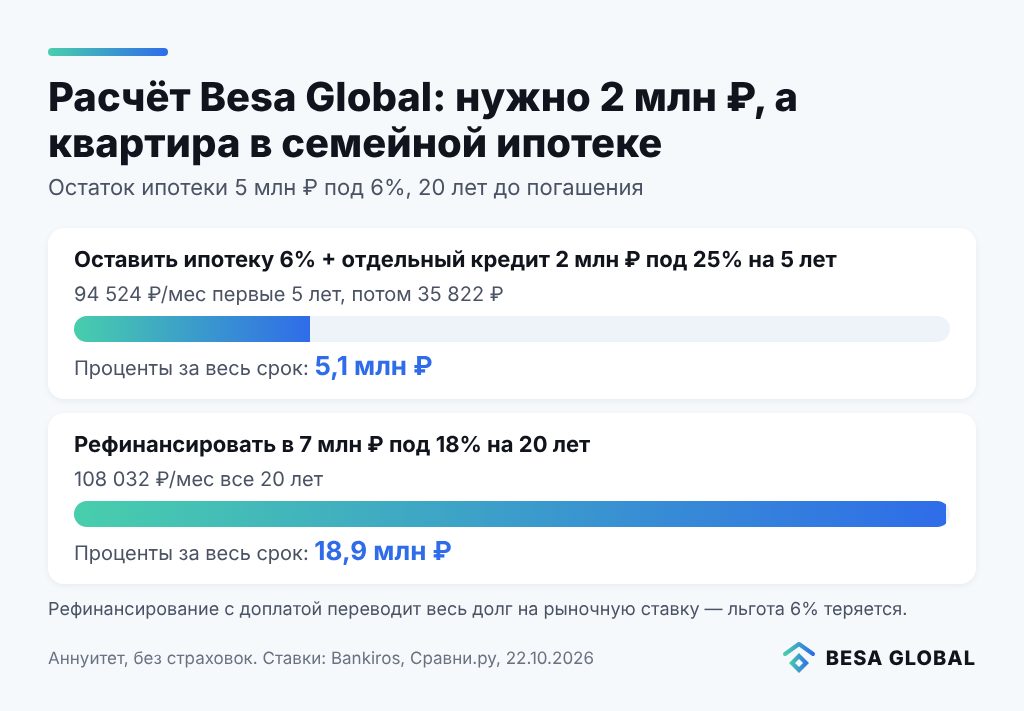
Семья взяла семейную ипотеку под 6%. Остаток — 5 млн ₽, до погашения 20 лет. Нужно 2 млн ₽ на ремонт. Сравним три пути.
| Вариант | Платёж в месяц | Проценты за весь срок |
|---|---|---|
| Ипотека 6% + потребкредит 2 млн ₽ под 25% на 5 лет | 94 524 ₽ первые 5 лет, затем 35 822 ₽ | 5,1 млн ₽ |
| Ипотека 6% + второй кредит под залог в том же банке, 19,9% на 10 лет | 74 341 ₽ первые 10 лет, затем 35 822 ₽ | 6,2 млн ₽ |
| Рефинансирование всего долга в 7 млн ₽ под 18% на 20 лет | 108 032 ₽ все 20 лет | 18,9 млн ₽ |
Оба варианта с сохранением ипотеки обходятся в 5–6 млн ₽ процентов. Рефинансирование всего долга по рыночной ставке — почти 19 млн ₽, то есть в три с лишним раза дороже. Короткий потребкредит даёт самую тяжёлую нагрузку в первые годы, второй кредит под залог — самую мягкую.
Как мы считали: аннуитет, платёж = S × i / (1 — (1 + i)-n), i — годовая ставка / 12. Ставка 18% — ориентир рыночного рефинансирования (Совкомбанк от 17,49%, ВТБ от 18,6% по данным Bankiros), 19,9% — минимальная ставка Совкомбанка по кредиту под залог, 25% — середина диапазона лучших потребкредитов. Страхование не учтено.
Источники: Bankiros — рефинансирование ипотеки, Сравни.ру — кредиты под залог. Расчёт ориентировочный и зависит от ваших условий.
С 1 февраля 2026 года комбинированную семейную ипотеку (часть под 6%, часть по рыночной ставке) можно рефинансировать так, что льготная часть сохраняет 6%, а снижается только ставка по рыночной части (Т—Ж, РБК Недвижимость). Но это про снижение ставки, а не про получение новых денег. Прежде чем соглашаться на «рефинансирование с доплатой», попросите банк письменно подтвердить, какая ставка будет на каждой части долга.
Читайте также: кредит под залог квартиры: условия банков и расчёт · семейная ипотека с 1 октября 2026 · вклад или квартира
Если в ипотеке есть материнский капитал
Когда маткапитал направлен на ипотеку, владелец обязан после снятия обременения выделить доли в квартире детям и супругу (закон № 256-ФЗ, ст. 10). Для нового кредитора это риск: будущие доли несовершеннолетних усложняют продажу квартиры, а распоряжаться ими можно только с разрешения опеки. Поэтому многие банки не берут такие квартиры под новый залог, а рефинансирование оформляют с отдельными проверками.
Как оформить: пошагово
- Найдите в договоре ипотеки пункт о последующем залоге и узнайте остаток долга.
- Оцените свободную долю: стоимость квартиры по свежей оценке минус остаток ипотеки.
- Сначала спросите свой банк о втором кредите или увеличении лимита: это проще и не трогает льготную ставку.
- Сравните с рефинансированием и потребкредитом по полной стоимости кредита (ПСК), а не по рекламной ставке.
- Если выбираете рефинансирование, добейтесь письменного расчёта ставки на каждую часть долга до подписания.
Документы те же, что для обычного кредита под залог квартиры, плюс справка об остатке ипотеки и, если нужно, согласие первого банка на последующий залог.
Чего не пишут в рекламе
- «Рефинансирование с доплатой» для заёмщика с семейной ипотекой часто означает потерю ставки 6% на весь долг, а не только на новую сумму.
- Второй кредитор получает деньги от продажи квартиры только после первого, поэтому ставка у него выше, а одобрение — реже.
- Свободную долю считают от оценки банка, а не от цены в объявлениях. Новая оценка оплачивается заёмщиком.
- Если у вас ипотечные каникулы, просрочки или реструктуризация, на новый кредит под ту же квартиру рассчитывать почти не приходится.
Частые вопросы
Да, если договор ипотеки не запрещает последующий залог. Чаще всего это второй кредит в том же банке или рефинансирование с дополнительной суммой; сторонний банк без согласия первого кредит не выдаст.
Закон разрешает последующую ипотеку, если она не запрещена первым договором. Но многие договоры требуют согласия банка-залогодержателя, поэтому проверьте свой договор до подачи заявки.
Свободную часть стоимости: банк умножает оценку на свой лимит (обычно 60–80%) и вычитает остаток ипотеки. При оценке 10 млн ₽ и остатке 5 млн ₽ это 1–3 млн ₽.
С 1 февраля 2026 года льготная часть комбинированной семейной ипотеки при рефинансировании сохраняет 6%. Дополнительная сумма на любые цели выдаётся по рыночной ставке, поэтому условия надо уточнять письменно.
Иногда да, но банки проверяют такие квартиры строже из-за обязательства выделить доли детям, и часть банков отказывает. Уточняйте в своём банке до подачи заявки.
Вывод
Деньги под ипотечную квартиру получить можно, но выбор способа решает почти всё. Если ипотека рыночная и ставка высокая, рефинансирование с доплатой может быть выгодным. Если льготная, сохраняйте её и берите отдельный кредит на нужную сумму: в нашем расчёте разница превышает 12 млн ₽ процентов.
Посчитайте, сколько стоит квартира сейчас и какая её часть реально свободна от долга. Если окажется, что почти ничего, может быть разумнее отложить траты, чем рисковать единственным жильём. Общие условия банков и требования к залогу — в статье кредит под залог квартиры в 2026 году.
Материал носит информационный характер и не является финансовой или юридической консультацией. Условия банков меняются — перед заявкой проверяйте их в банке. Данные проверены 22 октября 2026 года.
Источники
- Федеральный закон № 102-ФЗ «Об ипотеке (залоге недвижимости)», ст. 43
- Федеральный закон № 256-ФЗ о материнском капитале, ст. 10
- Re-finance — можно ли взять кредит под залог ипотечной квартиры
- Bankiros — рефинансирование ипотеки, ставки банков
- Сравни.ру — кредиты под залог недвижимости, 22.10.2026
- Т—Ж — рефинансирование комбинированной семейной ипотеки с 1 февраля 2026
- РБК Недвижимость — рефинансирование комбо-ипотеки